智慧眼鏡產業日報
共收錄 25 則產業相關新聞 · 3 則精選深度分析
精選深度分析
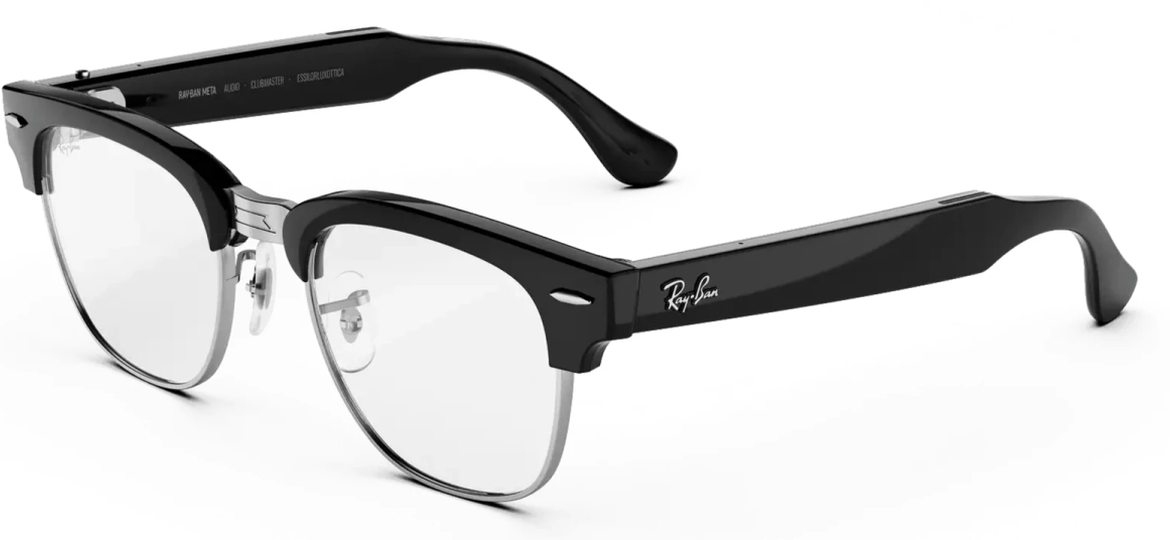
Meta 推出無鏡頭 Ray-Ban 音訊眼鏡以化解隱私爭議
關鍵事件
Meta 針對 Ray-Ban 智慧眼鏡系列推出無鏡頭版本,主打音訊功能與 AI 助理,旨在回應社會大眾對攝影鏡頭侵犯隱私的持續批評。此舉顯示 Meta 試圖以產品線分層策略,同時滿足功能導向用戶與隱私敏感族群,擴大 Ray-Ban 智慧眼鏡的潛在市場覆蓋範圍。這是 Meta 在智慧眼鏡普及化道路上,首度明確以「去鏡頭化」作為市場區隔手段。
關鍵數據
Ray-Ban Meta 智慧眼鏡自 2023 年第二代上市以來,據估計累計銷量已突破 200 萬副,成為目前市場上最暢銷的 AI 智慧眼鏡產品;無鏡頭版售價預計低於標準版(標準版起售約 299 美元),有助於降低消費者入手門檻。智慧眼鏡全球市場 2024 年規模約 30 億美元,預計 2028 年達 100 億美元以上。
市場重要性
Meta 推出無鏡頭 Ray-Ban 音訊眼鏡,標誌著智慧眼鏡產業正式進入「隱私合規」產品線分層階段,隱私設計將成為未來品牌競爭的新維度。長期以來,鏡頭偷拍疑慮是智慧眼鏡在公共場所普及的最大社會阻力,此舉有望讓辦公室、健身房、學校等對鏡頭敏感的場域接受度大幅提升。對供應鏈而言,無鏡頭版將削減光學模組需求,但同步帶動揚聲器、麥克風陣列及低功耗 AI 晶片的備貨量;台灣音訊零組件廠(如瑞昱)及骨傳導技術供應商值得關注。此外,多家媒體同步報導此消息,顯示業界高度關注 Meta 如何在功能完整性與社會接受度之間取得平衡。
⚠ 反面觀點
無鏡頭版拿掉了 Ray-Ban 智慧眼鏡最核心的差異化賣點(視覺 AI 與拍照),本質上退化為一副高價藍牙耳機眼鏡,在 Sony、Bose 等成熟音訊品牌競爭下,能否支撐 Meta 品牌溢價仍是問號;此舉更可能讓消費者對「智慧眼鏡到底有什麼用」的疑慮加深,而非解除。
📍 接下來觀察
- 無鏡頭版正式開賣後首月銷售數據與用戶評價
- Meta Connect 2025 或後續活動是否進一步說明產品線路線圖
- 無鏡頭版是否打入企業/校園市場,驗證「隱私合規」定位的商業可行性
- 競品(如三星、Google)是否跟進推出類似無鏡頭音訊眼鏡產品
- 各國隱私法規(如歐盟 GDPR、美國各州法)是否對智慧眼鏡鏡頭使用設下強制規範,形成結構性需求
- AI 語音助理能否在無視覺輸入的情況下提供足夠差異化體驗,決定音訊眼鏡的長期市場天花板
❓ 常見問題
沒有鏡頭的 Ray-Ban 智慧眼鏡還剩下哪些功能?
主要保留開放式音訊(揚聲器/麥克風)、Meta AI 語音助理及通話功能,移除拍照與錄影能力,定位接近具備 AI 助理的高階藍牙眼鏡。
為什麼 Meta 要特別推出無鏡頭版本?
Ray-Ban Meta 眼鏡的隱藏式鏡頭長期引發「被偷拍」疑慮,無鏡頭版旨在讓隱私敏感的消費者或對鏡頭有限制的場所(如健身房、辦公室)也能接受智慧眼鏡,擴大潛在用戶群。
這款眼鏡比普通藍牙耳機好在哪裡?
主要差異在於整合 Meta AI 語音助理,可進行情境感知對話與資訊查詢;但若 AI 功能體驗不夠突出,其相對藍牙耳機的價格優勢確實有限,這也是市場最大的觀察點。
Liminal 利用 Meta 眼鏡根據使用者所見景象提供冥想引導

關鍵事件
冥想與正念應用開發商 Liminal 推出結合 Meta Ray-Ban 智慧眼鏡的「行走冥想」功能,眼鏡鏡頭即時擷取使用者所見環境,並由 AI 根據景象內容生成個人化語音冥想引導。這是智慧眼鏡首度被應用於心理健康與正念賽道的具體商業案例,展示了視覺 AI 在感知場景後生成情境式內容的新型互動模式。
關鍵數據
全球正念冥想 App 市場 2023 年規模約 24 億美元,預計 2030 年達 88 億美元,年複合成長率約 20%;Calm、Headspace 等頭部 App 累計下載量均超過 1 億次。Meta Ray-Ban 眼鏡搭載 Qualcomm AR1 Gen 1 晶片,支援第三方 AI 應用串接,Liminal 此應用即基於 Meta AI 開放平台開發。
市場重要性
Liminal 的行走冥想應用是智慧眼鏡從「硬體展示品」轉型為「日常心理健康工具」的重要里程碑,證明視覺感知 AI 可創造手機無法複製的情境化體驗。此案例的核心價值不在於冥想本身,而在於示範了「眼鏡看到什麼→AI 即時生成對應內容」這條互動鏈的商業可行性,未來可延伸至教育、旅遊導覽、認知訓練等多元垂直應用。對 Meta 而言,第三方開發者生態系的活躍程度直接決定 Ray-Ban 眼鏡能否從「酷玩具」升級為剛需設備,Liminal 的案例有助於吸引更多健康科技開發者入場。然而此新聞由 Upload VR 及 Google News 兩家媒體報導,關注度仍屬小眾,尚未引爆主流市場討論。
⚠ 反面觀點
冥想應用對眼鏡硬體的依賴度存疑——使用者閉眼冥想時眼鏡鏡頭的視覺輸入意義有限,且現有手機 App 已能透過 GPS 位置與環境音提供情境感知,Liminal 的差異化優勢是否足以說服用戶為此購買一副 300 美元眼鏡,仍有很大的不確定性。
📍 接下來觀察
- Liminal 應用在 Meta Ray-Ban 用戶中的下載量與留存率數據
- Meta 是否在官方管道主動推薦此應用,驗證其對開發者生態的重視程度
- 其他心理健康或健康科技品牌(如 Calm、Headspace)是否跟進開發 Meta 眼鏡專屬功能
- Meta AI 開放平台的第三方應用數量成長趨勢,衡量生態系活躍度
- 智慧眼鏡能否在心理健康保險給付或企業員工福利計畫中取得認證,形成結構性採購需求
- 視覺感知 AI 的隱私監管框架是否限制「鏡頭常開感知」類應用的合規空間
❓ 常見問題
Liminal 的冥想功能具體是怎麼運作的?
使用者戴上 Meta Ray-Ban 眼鏡散步時,眼鏡鏡頭持續擷取周遭環境影像,AI 分析所見景象(如公園、海邊、城市街道)後,即時生成與當下環境相呼應的個人化語音冥想引導,透過眼鏡喇叭播放。
這個應用需要額外購買設備嗎?
目前僅支援 Meta Ray-Ban 智慧眼鏡(售價約 299 美元起),Liminal App 本身可獨立下載,但核心功能必須搭配眼鏡使用,無法僅靠手機體驗完整功能。
這和普通的冥想 App 有什麼不同?
普通冥想 App(如 Calm)提供預錄的通用引導音頻;Liminal 的眼鏡版本則根據使用者當下真實看到的環境即時生成專屬內容,理論上每次冥想體驗都是唯一的,情境感知是最大差異。
高通揭示 AI 穿戴多裝置共存策略:智慧眼鏡搶先、AI 胸針與吊墜緊追

關鍵事件
高通在近期技術論壇上揭示其 AI 穿戴裝置的多裝置共存策略,明確指出智慧眼鏡將是最快量產落地的 AI 穿戴形態,AI 胸針(Pin 類裝置)與 AI 吊墜緊隨其後;高通的 Snapdragon AR 系列晶片將成為連結這些裝置的核心算力平台。此策略宣示高通正在重新定義「後智慧型手機時代」的算力版圖,將穿戴裝置生態系主導權視為下一個十年的核心戰場。
關鍵數據
高通 Snapdragon AR1 Gen 1 已搭載於 Meta Ray-Ban 第二代眼鏡;據 IDC 預測,AI 穿戴裝置(含智慧眼鏡)市場 2024-2028 年複合年增長率達 28%;高通 2024 財年 IoT 與穿戴業務營收約 15 億美元,佔總營收約 6%,被視為未來成長引擎。Digitimes 及 Google News XR 穿戴頻道同步報導,顯示此議題在台灣科技媒體具一定熱度。
市場重要性
高通公開宣示智慧眼鏡是 AI 穿戴裝置最快落地的形態,等同為整條供應鏈提供了明確的押注訊號,台灣光學、音訊及封裝測試廠商可據此加速備產規劃。高通的多裝置共存策略核心在於讓同一顆晶片平台同時服務眼鏡、胸針、吊墜等異質裝置,這將形成強大的軟體生態鎖定效應,類似當年 Android 對智慧型手機供應鏈的整合,有利高通鞏固 AI 穿戴晶片市場的主導地位。對台灣供應鏈而言,高通的背書同時也代表聯發科在 AI 穿戴晶片市場面臨更強的競爭壓力,後者需加快推出對應平台以免市場份額流失。此外,台積電作為高通先進製程的獨家代工夥伴,AI 穿戴裝置出貨量的增長將直接轉化為台積電的訂單動能。
⚠ 反面觀點
高通的多裝置共存藍圖固然宏大,但 AI 胸針(如 Humane AI Pin)的市場慘敗前車之鑑仍近在眼前——Humane 已於 2024 年停止銷售並尋求出售;高通描繪的穿戴生態若仍缺乏殺手級應用場景支撐,恐淪為晶片商的單方面願景,而非真實市場需求。
📍 接下來觀察
- 高通 Snapdragon Summit 2025 是否發表下一代 AR 穿戴專用晶片規格
- 採用高通平台的新款智慧眼鏡品牌(除 Meta 外)是否宣布具體上市時程
- 聯發科是否推出正面迎戰高通 AR 系列的穿戴 AI 晶片,觀察台灣晶片雙雄競爭態勢
- AI 胸針與吊墜類裝置的市場實際銷售表現,驗證高通多裝置策略的商業可行性
- 高通穿戴裝置生態系是否形成類 Android 的開放標準,或被 Apple、Google 的封閉生態所對抗
- 台積電 3nm/2nm 製程是否成為 AI 穿戴晶片的主流節點,影響台灣半導體業在此賽道的長期份額
❓ 常見問題
高通說的「多裝置共存」是什麼意思?
指同一套高通 AI 晶片平台可同時驅動眼鏡、胸針、吊墜等不同形態的穿戴裝置,這些裝置能共享算力、資料與 AI 功能,用戶不需要為每種裝置配置獨立的手機或運算核心。
為什麼智慧眼鏡會比胸針或吊墜更快普及?
智慧眼鏡已有 Meta Ray-Ban 等成功商業案例驗證市場需求,且眼鏡的社會接受度遠高於胸針(外觀較突兀);相比之下,AI 胸針代表 Humane AI Pin 已因銷售失敗退出市場,眼鏡形態目前在體驗與接受度上具有明顯優勢。
這對台灣科技廠商有什麼影響?
高通明確點名智慧眼鏡為最快落地 AI 穿戴品類,對台灣光學鏡片廠(大立光、玉晶光)、音訊元件廠(瑞昱)及台積電的晶片代工訂單均是正向訊號,供應鏈廠商可依此確立備產優先級。